
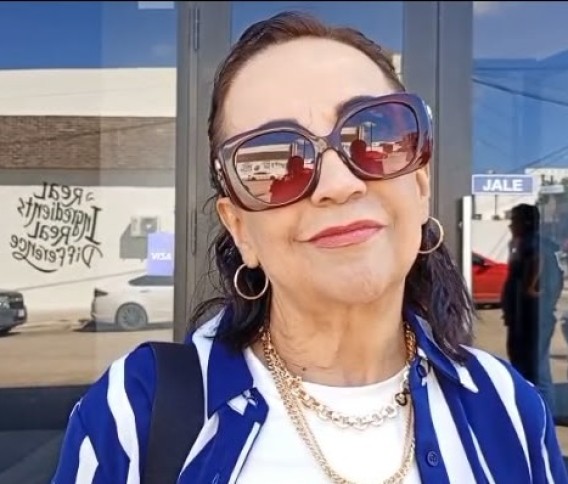
La contadora María Teresa Salinas Márquez consideró que las modificaciones fiscales tienen una orientación recaudatoria, al limitar la aplicación de pérdidas fiscales y deducciones, por lo que llamó a revisar su impacto en cada contribuyente.
La reforma fiscal planteada en materia del Impuesto Sobre la Renta (ISR) y el Impuesto al Valor Agregado (IVA) tiene un enfoque principalmente recaudatorio, consideró la contadora María Teresa Salinas Márquez, al advertir que algunos de los cambios podrían limitar los beneficios fiscales de contribuyentes y empresas.
La especialista explicó que, desde una perspectiva general, las modificaciones contemplan restricciones para la aplicación de pérdidas fiscales, así como ajustes en deducciones y esquemas tributarios, medidas que podrían incidir en la cantidad de impuestos que deben cubrir los contribuyentes.
Entre los puntos que destacó se encuentra la limitación en el aprovechamiento de pérdidas fiscales, que, de acuerdo con su explicación, dejaría de permitir su aplicación al 100 por ciento bajo el esquema referido para 2026, para establecer un límite del 50 por ciento.
Salinas Márquez también señaló cambios en el Régimen Simplificado de Confianza (RESICO), con un incremento en los límites de ingresos para personas físicas, de 3.5 a 5 millones de pesos, y para sociedades, de 35 a 50 millones de pesos.
Otro de los aspectos que mencionó corresponde a un esquema relacionado con el IVA que contempla un pago directo del 7 por ciento sobre el valor de los ingresos. Sin embargo, subrayó que es necesario analizar las condiciones específicas de aplicación, debido a que no todos los contribuyentes obtendrían el mismo resultado al incorporarse a este mecanismo.
La contadora consideró que, aunque la reforma contempla modificaciones que podrían abrir nuevas opciones para ciertos contribuyentes, también establece restricciones que deben revisarse cuidadosamente para determinar sus efectos en las finanzas de cada negocio.
´´En términos muy generales, se están limitando ciertas deducciones y aplicaciones de pérdidas´´, explicó.
Asimismo, destacó que a partir de 2027 se contempla la posibilidad de que personas físicas con actividades empresariales que anteriormente no podían tributar en el Régimen Simplificado de Confianza tengan acceso a esta alternativa, conforme a los requisitos correspondientes.
Ante este panorama, recomendó a empresarios y contribuyentes revisar su situación fiscal con asesoría especializada antes de tomar decisiones, pues el impacto de los cambios dependerá de sus ingresos, actividad económica y régimen tributario.
Comentarios